Adım 1: Araç Sigortasının Temellerini Anla
Almanya'da araç sigortası üç ana türden oluşuyor. Hangisinin sana uygun olduğunu anlamak için önce bu türlerin ne kapsamadığını bilmek gerekiyor.
Haftpflicht
Zorunlu Sorumluluk Sigortası, yasal olarak zorunludur:
- Başkalarına verdiğin hasarları karşılar
- Mal hasarı ve kişisel yaralanma
- Yasal olarak belirlenmiş teminat limitleri
Kendi aracınızı KAPSAMAZ!
Teilkasko
Kısmi Kasko, kendi aracın için ek koruma:
- Hırsızlık
- Yangın
- Cam kırılması
- Dolu ve yaban hayvanı hasarı
Vollkasko
Tam Kasko, Teilkasko artı ek koruma:
- Kendi kusurunla olan kazalar
- Vandalizm
- Faili meçhul hasarlar
Yeni araçlar için önerilir (0-3 yıl)
Bilmen Gereken Önemli Terimler
Hangi kapsam sana uygun?
Yeni bir araç (0-3 yaş) aldıysan Vollkasko (tam kasko) önerilir. Finanztip verisine göre yaklaşık 5 yıl ve düşük değer eşiğinden sonra Teilkasko (kısmi kasko) genellikle yeterli oluyor. Hangi kapsamın mantıklı olduğunu yaştan çok aracın değerine bakarak kararlaştır; değer düşükse sadece Haftpflicht de göz önünde bulundurulabilir.
Adım 2: Kişisel Gereksinimlerini Belirle
Doğru sigortayı bulabilmek için önceden bazı bilgileri hazırlamalısın. Eksik ya da yanlış bilgiler gerçekçi olmayan fiyat tekliflerine yol açar.
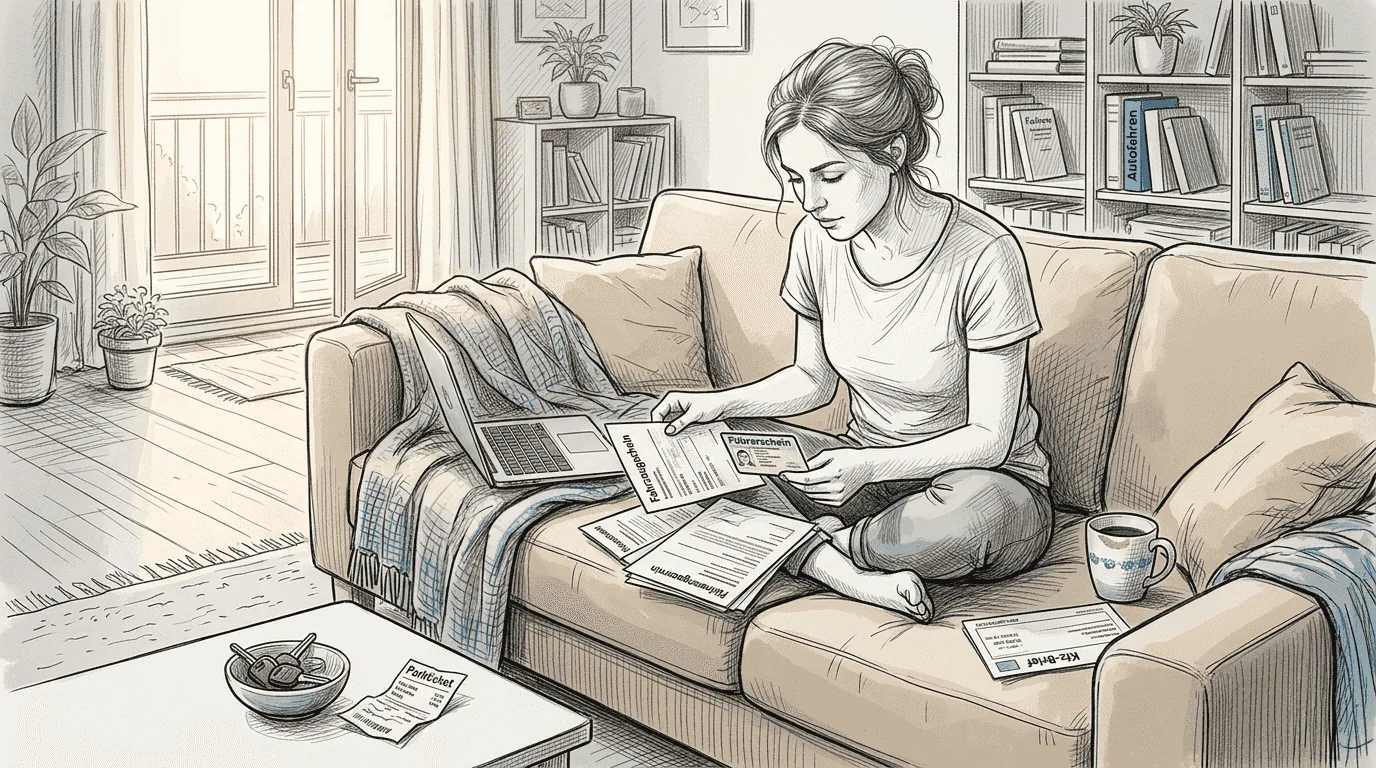
Hazırlaman gereken araç verileri:
- Araç tescil belgesi (Zulassungsbescheinigung Teil 1), marka, model ve üretim yılı dahil
- HSN (Herstellerschlüsselnummer) ve TSN (Typschlüsselnummer), araç tescil belgesinde bulunur
- Yıllık tahmini kilometre (Jahreslaufleistung), gerçekçi bir değer gir
- Aracın nerede park edildiği: garaj, açık otopark veya sokak
- Sürücü çevresi: sadece sen mi yoksa ek sürücüler mi var
Kişisel bilgiler:
- Doğum tarihi ve ehliyet alma tarihi
- İkamet adresi (Anmeldung belgesi), bölge sınıfını etkiler
- Mevcut hasarsızlık sınıfı (SF-Klasse), önceki sigorta şirketinden öğrenebilirsin
- Meslek bilgisi, bazı meslekler için özel indirimler mevcut
- Banka hesap bilgileri, sözleşme için gerekli
Almanya'ya yeni gelenler için:
AB/AEA ülkelerinden (AB üye devletleri veya Norveç, İzlanda, Lihstenstein) geliyorsan Alman sigortacı hasarsızlık yıllarını tanımak zorundadır; bu kural 17 Nisan 2024'ten beri AB 2021/2118 yönetmeliği gereği zorunludur. Türkiye, ABD veya İsviçre gibi AEA dışı ülkelerden geliyorsan tanınma sigortacının insiyatifinde. Her iki durumda da eski sigortacından resmi hasarsızlık belgesi al ve Almancaya tercüme ettir; bu belge primleri önemli ölçüde düşürebilir.
Adım 3: Tarifeleri Karşılaştır
Tüm bilgilerini hazırladın. Şimdi farklı sağlayıcıları karşılaştırma zamanı. Online karşılaştırma araçları bu süreci kolaylaştırıyor ve sana şeffaf fiyat karşılaştırması sunuyor.
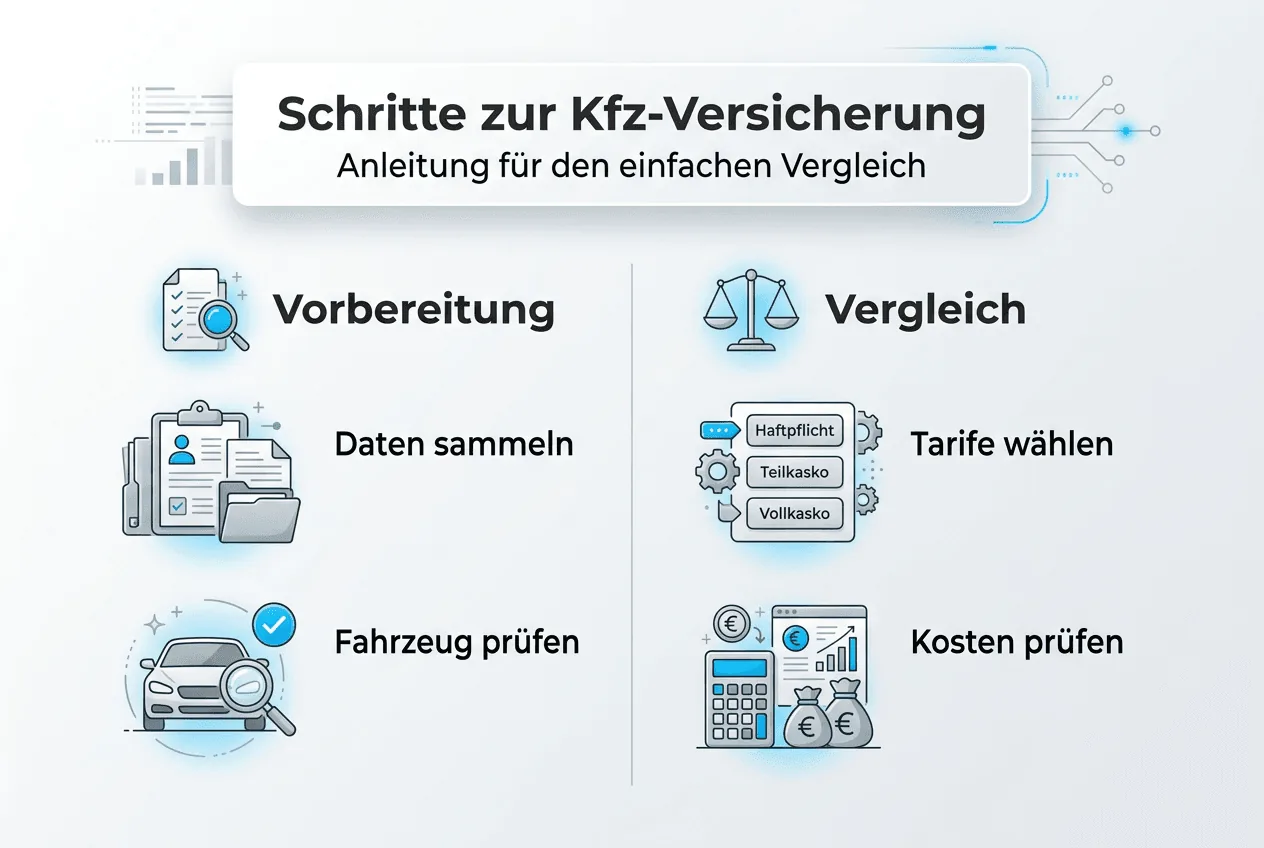
Karşılaştırma yaparken dikkat etmen gerekenler:
| Neye Bakmalısın | Neden Önemli |
|---|---|
| Yıllık prim (aylık değil) | Yıllık toplamı karşılaştır. Finanztip verisine göre yıllık ödemeye geçmek ortalama yüzde 8 civarında daha ucuz çıkar. |
| Muafiyet tutarı | Yüksek muafiyet düşük prim demek, ama hasar durumunda cebinden daha fazla çıkışı kabul etmiş olursun. Finanztip yönlendirme: Teilkasko 150 EUR, Vollkasko 300 EUR örnek. |
| Teminat kapsamı | Kısmi kasko mu, tam kasko mu? Aracının değerine ve yaşına göre karar ver. |
| Hasarsızlık koruması | Küçük hasarlarda SF sınıfını koruma özelliği kıymetli olabilir, ama genellikle ek maliyet getirir. |
| Atölye bağlılığı | Sigortacının anlaşmalı atölyeleri kullanmak zorunda kalırsan bu seni kısıtlayabilir; serbest seçim daha pahalıdır. |
| Hasar anındaki teminatlar | Yol yardımı, ikame araç, yurt dışı kapsamı gibi ek hizmetlerin dahil olup olmadığı. |
İpucu:
Karşılaştırma yaparken tüm verileri aynı şekilde gir. Farklı kilometre ya da muafiyet değerleri sonuçları anlamsız kılır. Fesih süresini (genellikle 30 Kasım) kaçırmamak için karşılaştırmaya Ekim ayında başlamak iyi olur.
Şimdi Araç Sigortasını Karşılaştır
Aracın için en uygun sigortayı bul. Ücretsiz, bağlayıcı değil ve şeffaf karşılaştırma.
Veri Kaynağı ve Şeffaflık
Bu sayfadaki tarife verileri Tarifcheck tarafından gerçek zamanlı olarak sağlanmaktadır. Fiyatları, sıralamaları veya sonuçların gösterimini değiştirmiyoruz.
Rolümüz:
Editöryal açıklamalar ve karar verme rehberliği sunuyoruz. Gerçek tarife hesaplamaları ve aracılık ortaklarımız tarafından yapılmaktadır.
Kapsamadığımız:
Bu karşılaştırmada pazardaki tüm sağlayıcılar yer almamaktadır. Bölgesel sağlayıcılar veya özel tarifeler eksik olabilir.
Reklam bilgisi: Karşılaştırma senin için ücretsizdir. Karşılaştırma partnerimiz üzerinden sözleşme yaparsan komisyon alırız. Bu, gösterilen sonuçları değiştirmez.
Adım 4: Online Başvuru ve Sözleşme İncelemesi
Uygun tarifeyi bulduktan sonra online başvuru yapabilirsin. Ama sözleşme imzalamadan önce bir kaç önemli noktayı kontrol etmek gerek.
Sözleşme imzalamadan önce kontrol listesi:
Dikkat:
Online başvuruda girdiğin bilgiler sözleşme temeli olur. Yanlış kilometre bilgisi, yanlış SF sınıfı veya eksik sürücü bilgileri hasar durumunda sorun yaratabilir. Tüm bilgileri doğru ve eksiksiz gir.
Sözleşme tamamlandıktan sonra eVB numarası gelir. Bu numarayı Zulassungsstelle'ye (trafik tescil dairesi) sunarak aracını kaydettirirsin.
Sigorta değiştiriyorsan:
Eski sözleşmeni kendin feshetmelisin. Almanya'da yeni sigorta şirketi eski sözleşmeni senin adına feshedemez. Fesih mektubunu eski sigortacına zamanında gönder ve teslim aldıklarına dair onay al.
Adım 5: Düzenli Olarak Kontrol Et ve Optimize Et
Araç sigortası seçimi tek seferlik bir işlem değil. Piyasa fiyatları, kişisel durumun ve yaşam koşulların değiştikçe sigortanı da gözden geçirmek gerekiyor.
Yıllık kontrol için önemli noktalar:
- Her yıl Ekim-Kasım aylarında mevcut sigortanı yeni tekliflerle karşılaştır
- Hasarsızlık sınıfınız (SF-Klasse) yükseldiyse daha uygun fiyatlar alabilirsin
- Yaşam durumundaki değişiklikleri (taşınma, araç değişikliği, evlenme) sigortana bildir
- Yıllık kilometreni gerçekçi olarak güncelle; daha az sürdüysen primlerin düşebilir
- Sigorta şirketi prim artışı yaparsa özel fesih hakkını kullanabilirsin
Sık Yapılan Hatalar
- Yanlış veya güncel olmayan SF sınıfı girmek, gerçekçi olmayan tekliflere yol açar
- Kilometre bilgisini düşük bildirmek, hasar durumunda teminat sorunu yaratabilir
- Fesih süresini kaçırmak (genellikle 30 Kasım), bir yıl daha fazla ödemen gerekir
- Sadece fiyata bakıp teminat kapsamını ihmal etmek, ucuz ama yetersiz koruma
- Karşılaştırma yapmadan aynı sigortada kalmak, yıllar içinde yüzlerce Euro kayıp
Tasarruf ipucu:
Finanztip verisine göre aylık ödeme yerine yıllık ödemeye geçmek ortalama yüzde 8 civarında tasarruf sağlıyor. Bunun yanı sıra sürücü çevresini sınırlamak (sadece kendin) ve garaj kullanımı bildirmek primleri daha da düşürebilir.
meinetarife24 ile Tasarruf Et
meinetarife24'teki araç sigortası karşılaştırması ile güncel tarifeleri hızla bulabilir ve şeffaf şekilde karşılaştırabilirsin.
Fiyatları Gör
Sıkça Sorulan Sorular
Almanya'da en az hangi araç sigortasına ihtiyacım var?
En azından zorunlu trafik sigortası (Haftpflichtversicherung) yasal olarak gereklidir. Bu sigorta olmadan aracınızı trafikte kullanamazsınız. Haftpflicht, aracınızla başkalarına verdiğiniz hasarları karşılar. Teminat limitleri yasal olarak belirlenmiştir (kişisel zarar için en az 7,5 milyon Euro).
Araç sigortasında nasıl tasarruf edebilirim?
Sözleşme imzalamadan önce birden fazla sağlayıcıyı karşılaştır. Finanztip verisine göre aylık yerine yıllık ödemeye geçmek ortalama yüzde 8 civarında tasarruf sağlar. Hasarsızlık indirimi (Schadenfreiheitsrabatt) puanın yüksekse bunu mutlaka belirt, muafiyeti (Selbstbeteiligung) mali durumuna göre ayarla, garaj kullanımı veya düşük kilometre gibi değişiklikleri de bildir.
Araç sigortamı ne zaman değiştirmeliyim?
Yıllık sözleşme incelemesinde önemli ölçüde daha iyi teklifler bulunca değiştirmeyi düşün. Sürücülük alışkanlıklarında, aracınızda veya yaşam durumunda büyük değişiklikler olduğunda başka bir tarifenin daha uygun olup olmadığını kontrol et. Standart fesih tarihi çoğunlukla 30 Kasım; bunu kaçırmamak için Ekim ayında harekete geç. Kendi eski sözleşmeni kendin feshetmelisin.
Online başvuru için hangi verilere ihtiyacım var?
Marka, model, üretim yılı, HSN, TSN ve yıllık tahmini kilometre gibi araç bilgileri gerekir. Kişisel bilgiler: ad, adres, doğum tarihi ve sürücü çevresi. Ayrıca mevcut hasarsızlık sınıfınızı (SF-Klasse) ve istediğin teminat kapsamını belirtmelisin.
Yurt dışından hasarsızlık indirimim tanınır mı?
AB/AEA ülkelerinden (örneğin Avusturya, Fransa, Hollanda) geliyorsan Alman sigortacı hasarsızlık yıllarını tanımak zorundadır; bu 17 Nisan 2024'ten beri AB 2021/2118 yönetmeliği gereğince zorunludur. AEA dışı ülkelerden (Türkiye, ABD, İsviçre gibi) geliyorsan tanınıp tanınmayacağı sigortacının inisiyatifindedir. Her iki durumda da eski sigortacından resmi hasarsızlık belgesi iste ve Almancaya tercüme ettir.